
ممنوعالخروجی مالیاتی مدیران شرکتها یکی از جدیترین پیامدهای باقیماندن بدهی قطعی شرکت است؛ با این حال، هر بدهی، هر مدیر و هر مرحلهای از رسیدگی مالیاتی بهطور خودکار به ممنوعیت خروج منتهی نمیشود. برای تحلیل درست باید همزمان چهار موضوع روشن باشد: بدهی واقعاً قطعی شده یا نه، مبلغ آن از نصاب قانونی عبور کرده یا نه، بدهی مربوط به دوره مدیریت چه کسی است و دستور از چه مرجعی صادر شده است.
ممنوعالخروجی مالیاتی مدیر شرکت بر چه مبنایی صادر میشود؟
مبنای اصلی، ماده ۲۰۲ قانون مالیاتهای مستقیم است. این ماده به وزارت امور اقتصادی و دارایی یا سازمان امور مالیاتی اجازه میدهد از خروج بدهکاران مالیاتی که بدهی قطعی آنان از نصاب مقرر بیشتر است جلوگیری کند. در مورد اشخاص حقوقی خصوصی، دامنه حکم میتواند مدیر یا مدیران مسئول را نیز دربر بگیرد؛ به شرط آنکه بدهی قطعی شخص حقوقی، اعم از مالیات بر درآمد شرکت یا مالیاتهایی که شرکت مکلف به کسر و ایصال آن بوده، مربوط به دوران مدیریت آنان باشد.
بنابراین صرف درج نام یک فرد در روزنامه رسمی برای نتیجهگیری کافی نیست. تاریخ شروع و پایان سمت، حدود مسئولیت، دوره ایجاد بدهی، زمان قطعیت و مستند دستور باید کنار هم بررسی شوند. عضو هیئتمدیرهای که مسئولیت اجرایی نداشته، مدیر سابقی که بدهی خارج از دوره او ایجاد شده یا فردی که سمت او در اسناد رسمی متفاوت ثبت شده است، ممکن است دفاع متفاوتی داشته باشد.
قطعیشدن بدهی چرا اهمیت دارد؟
ماده ۲۰۲ از «بدهی مالیاتی قطعی» سخن میگوید. برگ تشخیص اولیه با برگ قطعی یا بدهی تثبیتشده یکسان نیست. اگر هنوز مهلت اعتراض برقرار باشد یا اختلاف در مرجع مالیاتی رسیدگی شود، ابتدا باید مرحله پرونده دقیقاً مشخص شود. برای درک تفاوت این اسناد، پیشنهاد میشود مقاله «تفاوت برگ تشخیص و برگ قطعی مالیات چیست و پس از ابلاغ هرکدام چه باید کرد؟» را نیز مطالعه کنید.
قطعیت تنها با عنوان یک برگه سنجیده نمیشود. ابلاغ معتبر، پایان مهلت اعتراض، رأی مرجع حل اختلاف یا سایر مسیرهای قانونی میتواند در قطعیشدن اثر داشته باشد. در پرونده واقعی، کارپوشه مالیاتی، سوابق ابلاغ الکترونیکی، گردش پرونده و رأیهای صادرشده باید با هم تطبیق داده شوند.
سقف بدهی برای ممنوعالخروجی مالیاتی چقدر است؟
متن ماده ۲۰۲، نصابهای پایه را برحسب نوع مؤدی تعیین کرده است. برای اشخاص حقوقی تولیدی دارای پروانه بهرهبرداری، نصاب با بیست درصد سرمایه ثبتشده یا مبلغ پنج میلیارد ریال بیان شده است. برای سایر اشخاص حقوقی و اشخاص حقیقی تولیدی، ده درصد سرمایه ثبتشده یا دو میلیارد ریال ذکر میشود. برای سایر اشخاص حقیقی نیز مبلغ یکصد میلیون ریال در متن قانون آمده است.
| موضوع بررسی | پرسش کلیدی | مدرک لازم | اقدام بعدی |
| قطعیت بدهی | آیا بدهی قطعی و ابلاغ معتبر است؟ | برگ قطعی، ابلاغ و رأی | تعیین مرحله و رفع ایراد مؤثر |
| نصاب قابل اعمال | مبلغ و نوع شرکت با ماده ۲۰۲ سازگار است؟ | ریز بدهی، سرمایه و پروانه | اخذ محاسبه رسمی از اداره مالیاتی |
| نوع شخص حقوقی | شرکت تولیدی دارای پروانه است یا سایر اشخاص؟ | اساسنامه، پروانه و ثبت شرکت | انتخاب نصاب متناسب |
| دوره مدیریت | بدهی به زمان مسئولیت کدام مدیر مربوط است؟ | روزنامه رسمی و جدول زمانی | اصلاح انتساب یا ارائه دفاع |
| نوع مالیات | عملکرد شرکت است یا مالیات کسر و ایصال؟ | ریز منبع و دوره مالیاتی | تفکیک بدهیها و مسئولیتها |
| وضعیت رفع | نامه رفع صادر و در مرجع مقصد اجرا شده؟ | رسید پرداخت، نامه و شماره ارسال | پیگیری اجرای نهایی پیش از سفر |
در خواندن این ارقام باید محتاط بود. نخست اینکه موضوع این مقاله مدیران شرکتهاست و بدهی اصلی متعلق به شخص حقوقی است؛ بنابراین نوع شرکت، تولیدیبودن و سرمایه ثبتشده اثر دارد. دوم اینکه نصابهای اجرایی ممکن است بر پایه احکام یا مصوبات بعدی تعدیل شوند. تا تاریخ بازبینی این متن، منبع رسمی قابل اتکایی که نصاب عملیاتی سال ۱۴۰۵ را مستقل و شفاف جایگزین ارقام ماده ۲۰۲ کرده باشد در دسترس نبود. به همین دلیل، هیچ عدد غیررسمی سالانه در این راهنما مبنای اقدام قرار نگرفته است. مبلغ ملاک باید از اداره مالیاتی ذیربط و مستند دستور ممنوعالخروجی همان پرونده تأیید شود.
عبارت مربوط به درصد سرمایه و مبلغ ثابت نیز در عمل باید مطابق مستند اداره مالیاتی پرونده تفسیر شود. بدون مشاهده برگ محاسبه یا دستور، نباید فرض کرد کدام عدد بهتنهایی ملاک نهایی بوده است.
کدام مدیر ممکن است مشمول شود؟
برای انتساب محدودیت به مدیر، سه محور باید همزمان بررسی شود:
اول، شخص حقوقی خصوصی باشد. وضعیت شرکتهای دولتی، نهادهای عمومی و اشخاص با ساختارهای خاص ممکن است تابع مقررات متفاوت یا تکمیلی باشد.
دوم، فرد در دوره مرتبط مدیر مسئول بوده باشد. روزنامه رسمی، صورتجلسات مجمع و هیئتمدیره، آگهی تغییرات، اسناد ثبت شرکتها و حدود اختیار مدیرعامل یا اعضا برای تعیین این موضوع اهمیت دارند.
سوم، بدهی قطعی به دوران مدیریت او مربوط باشد. زمان تسلیم اظهارنامه، صدور برگ و قطعیت بهتنهایی جایگزین بررسی دوره تحقق درآمد یا تکلیف کسر و ایصال نیست. ممکن است مطالبه دیرتر صادر شود اما منشأ آن به دوره مدیریت قبلی برگردد.
آیا مدیر سابق هم ممکن است ممنوعالخروج شود؟
بله، سابقبودن مدیر بهخودیخود مانع اعمال ماده ۲۰۲ نیست؛ همانطور که مدیر فعلیبودن نیز برای انتساب تمام بدهیهای تاریخی کافی نیست. نقطه تعیینکننده، ارتباط بدهی قطعی با دوران مدیریت و مسئولیت قانونی فرد است. مدیر سابق باید جدول زمانی دقیقی از دوره مدیریت، دوره عملکرد مالیاتی، تاریخ ایجاد تکلیف، ابلاغها و قطعیت تهیه کند.
مالیاتهای کسر و ایصالنشده چه تفاوتی دارند؟
شرکت گاهی مؤدی مالیات بر درآمد خود است و گاهی تکلیف دارد مالیات دیگری را کسر و به سازمان پرداخت کند. ماده ۲۰۲ هر دو دسته را در قلمرو بررسی مدیران مسئول آورده است. به همین علت پرونده حقوق، اجاره، حقالزحمه یا سایر مالیاتهای تکلیفی باید جدا از مالیات عملکرد شرکت تطبیق داده شود.
چطور بفهمیم ممنوعالخروجی مالیاتی فعال است؟
برای محدودیت مالیاتی نباید صرفاً به سامانههای مربوط به ممنوعالخروجی قضایی اتکا کرد. مسیر مطمئن این است که ابتدا پرونده الکترونیکی و ابلاغهای مالیاتی بررسی شود و سپس از اداره کل یا واحد وصول و اجرا، شماره و تاریخ دستور، مبلغ بدهی، دورههای مربوط، نام شخص مشمول و مرجع ارسال دستور استعلام شود. اگر سفر نزدیک است، این بررسی باید پیش از تهیه برنامه غیرقابلاسترداد انجام شود.
نبودن پیام در یک سامانه عمومی نیز اثبات قطعی رفع محدودیت نیست. رفع عملی محدودیت زمانی قابل اتکاست که دستور رفع از مرجع مالیاتی صادر و اجرای آن در مرجع گیرنده تأیید شده باشد.
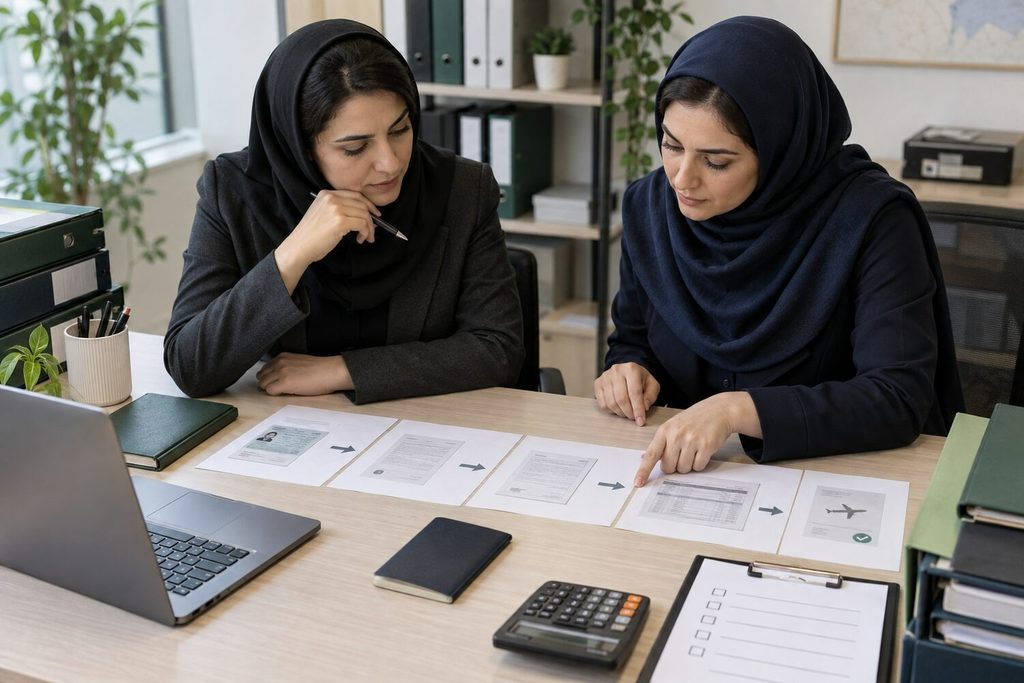
مراحل رفع ممنوعالخروجی مالیاتی مدیر شرکت
۱. مستند دستور را دریافت کنید
از واحد مالیاتی بخواهید مبنای دستور، شماره پرونده، دوره، نوع مالیات، مانده بدهی قطعی و سمت منتسب به مدیر را اعلام کند. درخواست کتبی و رسید ثبت، برای پیگیری بعدی مهم است.
۲. بدهی و دوره مدیریت را تطبیق دهید
یک جدول زمانی بسازید: دوره عملکرد یا تکلیف مالیاتی، تاریخ مدیریت فرد، تاریخ مطالبه، ابلاغ، اعتراض، رأی و قطعیت. اختلاف در همین جدول میتواند نشان دهد مسئله از مبلغ، قطعیت یا انتساب دوره ناشی شده است.
۳. مسیر مناسب را انتخاب کنید
اگر بدهی و انتساب پذیرفته شده است، پرداخت یا تعیین تکلیف رسمی بدهی معمولاً مسیر اصلی است. اگر پرداخت یکجا ممکن نیست، درخواست تقسیط باید با مدارک توان پرداخت، پیشنهاد پیشپرداخت و برنامه اقساط ارائه شود. برای آشنایی با این فرآیند، راهنمای «تقسیط بدهی مالیاتی و درخواست توقف عملیات اجرایی؛ شرایط، مدارک و مراحل» مسیر تصمیمگیری کاملتری ارائه میکند.
اگر اختلاف درباره قطعیت، مبلغ، ابلاغ یا دوره مدیریت است، اعتراض باید متناسب با موضوع و در مرجع صالح طرح شود. ماده ۲۱۶ قانون مالیاتهای مستقیم برای شکایت از اقدامات اجرایی مالیاتی، هیئت حل اختلاف مالیاتی را پیشبینی کرده است؛ اما هر اختلافی الزاماً اقدام اجرایی موضوع این ماده نیست. انتخاب مسیر بدون دیدن پرونده میتواند زمان را از بین ببرد.
۴. درخواست رفع محدودیت را جداگانه ثبت کنید
پرداخت، تقسیط یا ارائه تضمین همیشه به معنی حذف خودکار و فوری محدودیت نیست. پس از تعیین تکلیف بدهی، درخواست صریح رفع ممنوعالخروجی، همراه با مدارک پرداخت یا موافقت رسمی، باید ثبت شود. شماره نامه خروجی و مرجع دریافتکننده آن را بگیرید.
۵. اجرای رفع را پیگیری کنید
بین صدور نامه رفع و اعمال آن ممکن است فاصله اداری وجود داشته باشد. پیش از سفر، تأیید اجرای رفع را از مرجع ذیربط پیگیری کنید. اتکا به رسید پرداخت بدون نامه رفع یا تأیید نهایی، ریسک توقف در مرز را از بین نمیبرد.
چه مدارکی معمولاً لازم است؟
پرونده هر شرکت متفاوت است، اما این مجموعه معمولاً برای بررسی اولیه مفید است:
• کارت ملی و مشخصات مدیر مشمول؛
• آخرین روزنامه رسمی و آگهیهای تغییرات دوره مورد اختلاف؛
• برگ قطعی، اجرائیه و ابلاغهای مرتبط؛
• گردش حساب بدهی و ریز دورهها و منابع مالیاتی؛
• آرای هیئتهای حل اختلاف یا سایر مراجع؛
• رسید پرداخت، موافقت تقسیط یا اسناد تضمین؛
• درخواست کتبی رفع ممنوعالخروجی و رسید ثبت؛
• مدارک ضرورت سفر، در صورت استفاده از استثنای قانونی.
سفر واجب و امکان خروج استثنایی
ماده ۲۰۲ برای سفر واجب استثنایی در نظر گرفته است: با درخواست و تأیید مراجع ذیربط اعزامکننده، در صورتی که پرداخت بدهی ممکن نباشد و تضمین مناسب سپرده شود، امکان صدور مجوز خروج مطرح میشود. این مسیر عمومی برای هر سفر کاری یا شخصی نیست و پذیرش ضرورت، نوع تضمین و تشریفات آن باید از مرجع صالح تأیید شود.
اشتباهات رایج مدیران
پرداخت بخشی از بدهی بدون کنترل مانده قطعی یکی از خطاهای رایج است. ممکن است مانده هنوز بالاتر از نصاب مورد اعمال باشد یا بدهی دیگری در همان پرونده وجود داشته باشد.
اشتباه دوم، یکیدانستن تقسیط با رفع فوری ممنوعیت است. موافقت با اقساط، دستور رفع و اجرای رفع سه مرحله جدا هستند و هر سه باید مستند شوند.
اشتباه سوم، تمرکز فقط بر مدیرعامل فعلی است. پرونده ممکن است مدیر سابق، مدیران مشترک یا دورههای متفاوت را دربرگیرد. بدون جدول زمانی، دفاع درباره مسئولیت مدیریتی ناقص میماند.
اشتباه چهارم، استفاده از ارقام منتشرشده در سایتهای غیررسمی بهعنوان نصاب قطعی سال جاری است. در موضوعی با اثر مستقیم بر حق خروج، عدد باید به متن قانونی معتبر و مستند زنده پرونده متصل باشد.
چکلیست اقدام سریع پیش از سفر
ابتدا مشخصات پرونده و دستور را بگیرید. سپس قطعیت بدهی، مبلغ ملاک، نوع شخص حقوقی و دوره مدیریت را کنترل کنید. بعد تصمیم بگیرید موضوع از راه پرداخت، تقسیط، تضمین، اصلاح انتساب یا اعتراض قانونی پیگیری میشود. پس از تعیین تکلیف، درخواست رفع را جداگانه ثبت و اجرای آن را تأیید کنید. تا پیش از تأیید نهایی، برنامه سفر را قطعی تلقی نکنید.
پرسشهای متداول
خیر. بدهی باید قطعی باشد، از نصاب قابل اعمال عبور کند و ارتباط آن با شخص و دوره مدیریت احراز شود. صدور دستور نیز نیازمند اقدام مرجع مالیاتی است.
الزاماً نه. پس از پرداخت یا تعیین تکلیف، صدور و اجرای دستور رفع باید پیگیری شود. زمان انتقال و اعمال نامه میتواند متفاوت باشد.
تقسیط میتواند بخشی از راهحل باشد، اما نتیجه به موافقت رسمی، شرایط پرونده، تضمینها و صدور نامه رفع بستگی دارد. هیچ نتیجهای بدون مستند پرونده قابل تضمین نیست.
اسناد ثبتی، دوره عملکرد یا تکلیف مالیاتی و تاریخهای ابلاغ و قطعیت را در یک جدول زمانی تطبیق دهید و درخواست اصلاح انتساب یا اعتراض را در مرجع صالح ثبت کنید.
خیر. منشأ، مرجع صادرکننده و مسیر پیگیری آنها متفاوت است. استعلام یا رفع یک محدودیت، لزوماً محدودیت دیگر را پوشش نمیدهد.
شماره پرونده، شناسه ملی شرکت، ریز بدهی قطعی، ابلاغها، اجرائیه، روزنامههای رسمی، تاریخ سفر و هر مدرک پرداخت یا تقسیط را یکجا آماده کنید. کارشناسان پیشگامان مالیات میتوانند پس از مشاهده اسناد، مسیرهای قابل بررسی را توضیح دهند؛ نتیجه نهایی به وضعیت واقعی پرونده و تصمیم مراجع قانونی وابسته است.
جمعبندی
ممنوعالخروجی مالیاتی مدیر شرکت صرفاً با شنیدن رقم بدهی قابل تحلیل نیست. قطعیت، نصاب، نوع شرکت، دوره مدیریت، منبع مالیات و مستند دستور باید با هم بررسی شوند. بهترین اقدام، ساختن یک تصویر مستند از پرونده و سپس انتخاب مسیر پرداخت، تقسیط، تضمین یا اعتراض متناسب است. مرحله آخر نیز دریافت و پیگیری دستور رفع است، نه فقط پرداخت بدهی.
