
حد مجاز فروش در سامانه مؤدیان، سقفی برای صدور صورتحساب الکترونیکی «دارای اثر اعتبار مالیاتی برای خریدار» در هر دوره مالیاتی است. این مفهوم را نباید با ممنوعیت فروش، ظرفیت قراردادی شرکت یا سقف درآمد اشتباه گرفت. ماده ۶ قانون پایانههای فروشگاهی و سامانه مؤدیان، پس از اصلاح سال ۱۴۰۲، مبنا را پنج برابر فروش اظهارشده دوره مشابه سال قبل قرار داده است؛ مشروط به اینکه مالیات آن پرداخت شده یا ترتیب پرداخت آن داده شده باشد. برای واحدهای جدیدالتأسیس، فاقد سابقه یا مؤدیانی که فروش مبنای آنان کمتر از معافیت سالانه ماده ۱۰۱ است، پنج برابر معافیت همان ماده مبنا میشود.
نکته مهم این است که عبور از حد مجاز الزاماً به معنای توقف واقعی فروش یا ناممکن شدن ثبت هر نوع صورتحساب نیست. اثر صریح قانونی آن این است که اگر صدور بالاتر از سقف بدون پرداخت مالیات بر ارزش افزوده مربوط، تعیین ترتیب پرداخت بدهی یا ارائه تضمین کافی انجام شود، صورتحساب صادرشده برای خریدار اعتبار مالیاتی ایجاد نمیکند. بنابراین هم فروشنده و هم خریدار باید پیش از معاملههای بزرگ، وضعیت حد مجاز و مانده قابل استفاده را کنترل کنند.
حد مجاز فروش چقدر است؟
برای اغلب مؤدیان دارای سابقه، فرمول پایه چنین است: پنج برابر فروش اظهارشده دوره مشابه سال قبل که مالیات آن پرداخت شده یا برای پرداختش ترتیب داده شده است. اگر آن فروش از معافیت سالانه ماده ۱۰۱ کمتر باشد، پنج برابر معافیت سالانه ماده ۱۰۱ جایگزین میشود. برای واحد جدیدالتأسیس یا فاقد سابقه نیز همین مبنای پنج برابر معافیت سالانه ماده ۱۰۱ اعمال میشود.
عدد معافیت ماده ۱۰۱ میتواند با مقررات سالانه تغییر کند؛ به همین دلیل در این راهنما رقم ثابت درج نشده است. برای محاسبه پرونده واقعی، مبلغ معتبر همان سال و وضعیت پرداخت مالیات دوره مبنا باید از کارپوشه، پرونده مالیاتی و مقررات همان سال کنترل شود.
مبنای قانونی حد مجاز فروش چیست؟
ماده ۶ قانون پایانههای فروشگاهی و سامانه مؤدیان در ۲۳ آبان ۱۴۰۲ اصلاح شد و ضریب را «پنج برابر» تعیین کرد. متن تنقیحی قانون سه گروه را پوشش میدهد: مؤدی دارای فروش دوره مشابه سال قبل، مؤدی با فروش کمتر از معافیت سالانه ماده ۱۰۱، و واحد جدیدالتأسیس یا فاقد سابقه مالیاتی.
آییننامه اجرایی ماده ۶ که در سال ۱۳۹۹ تصویب شده، هنوز در متن اولیه خود از ضریب «سه برابر» نام میبرد. این عدد با اصلاح بعدی خود قانون ناسازگار است. در تعارض میان آییننامه قدیمی و قانون جدیدتر، حکم پنجبرابری قانون مقدم است. سایر سازوکارهای آییننامه، از جمله مشاهده حد مجاز در کارپوشه، پرداخت مالیات، ارائه تضمین و افزایش در همان دوره، تا جایی قابل استنادند که با قانون اصلاحشده یا دستورهای جدیدتر سازمان تعارض نداشته باشند.
حد مجاز، سقف فروش اقتصادی نیست
هدف ماده ۶ کنترل اعتبار مالیاتی صورتحسابهاست، نه تعیین اینکه یک کسبوکار در بازار چقدر حق فروش دارد. ممکن است فروش واقعی شرکت بیشتر از حد مجاز محاسباتی باشد؛ اما اگر برای افزایش حد مجاز اقدام نشود، اعتبار مالیاتی خریدار نسبت به صورتحساب مازاد در معرض عدم پذیرش قرار میگیرد. از همین رو عبارت دقیقتر در مدیریت مالی، «سقف صورتحساب دارای اعتبار مالیاتی» است.
حد مجاز برای هر گروه چگونه محاسبه میشود؟
| گروه مؤدی | مبنای حد مجاز پایه | شرط کلیدی | کنترل عملی |
| دارای سابقه و فروش کافی | ۵ برابر فروش اظهارشده دوره مشابه سال قبل | مالیات دوره مبنا پرداخت یا ترتیب پرداخت شده باشد | عدد کارپوشه را با اظهارنامه و پرداخت تطبیق دهید |
| فروش مبنا کمتر از معافیت ماده ۱۰۱ | ۵ برابر معافیت سالانه ماده ۱۰۱ | مبلغ معافیت همان سال ملاک است | رقم سالانه را در تاریخ اقدام کنترل کنید |
| جدیدالتأسیس یا فاقد سابقه | ۵ برابر معافیت سالانه ماده ۱۰۱ | نبود دوره مشابه قابل اتکا | برای قرارداد بزرگ زودتر افزایش را بررسی کنید |
مؤدی دارای سابقه و فروش کافی
ابتدا فروش اظهارشده دوره مشابه سال قبل را پیدا کنید؛ برای مثال، برای دوره تابستان، دوره مشابه معمولاً تابستان سال قبل است. سپس فقط آن بخشی را مبنا قرار دهید که مالیات آن به سازمان پرداخت شده یا ترتیب پرداخت معتبر آن داده شده است. حاصل در پنج ضرب میشود. اگر بدهی دوره مبنا کامل تعیین تکلیف نشده باشد، بررسی جزئیات پرونده و نحوه انعکاس آن در کارپوشه ضروری است.
فروش دوره مشابه کمتر از معافیت ماده ۱۰۱
اگر فروش اظهارشده واجد شرط از معافیت سالانه ماده ۱۰۱ کمتر باشد، قانون اجازه نمیدهد مبنای بسیار کوچک باعث اختلال در فعالیت شود. در این حالت، پنج برابر معافیت سالانه ماده ۱۰۱ ملاک است. تشخیص مبلغ معافیت باید برای همان سال و با توجه به مقررات لازمالاجرا انجام شود.
واحد جدیدالتأسیس یا فاقد سابقه
وقتی دوره مشابه سال قبل یا سابقه مالیاتی قابل اتکا وجود ندارد، حد مجاز پایه پنج برابر معافیت سالانه ماده ۱۰۱ است. جدید بودن شرکت بهتنهایی به معنی حد نامحدود نیست؛ اگر قرارداد یا فروش بزرگ در پیش است، باید پیش از صدور صورتحساب، نیاز به افزایش سقف بررسی شود.
مثالهای محاسباتی بدون وابستگی به رقم سالانه
فرض کنید «فروش واجد شرط دوره مشابه» یک شرکت ۲۰ میلیارد تومان باشد. حد پایه، پنج برابر آن یعنی ۱۰۰ میلیارد تومان خواهد بود. این مثال صرفاً آموزشی است و تأیید مبلغ نهایی باید از کارپوشه و پرونده انجام شود.
در مثال دوم، اگر فروش واجد شرط مؤدی از معافیت سالانه ماده ۱۰۱ کمتر باشد، بهجای همان فروش کم، عدد معافیت سالانه را با نماد «م» در نظر بگیرید؛ حد پایه برابر ۵ × م است. برای واحد جدیدالتأسیس نیز همین فرمول بهکار میرود. این روش از درج عددی که ممکن است در سال بعد تغییر کند جلوگیری میکند.
محاسبه دستی فقط برای برآورد و برنامهریزی است. حد قابل اتکای عملیاتی، عددی است که با اطلاعات پرونده در کارپوشه نمایش داده میشود. اختلاف میان برآورد و کارپوشه میتواند ناشی از دوره اشتباه، ثبتنشدن پرداخت، ترتیب پرداخت ناقص، تغییر پرونده یا بهروزرسانی با تأخیر باشد.
عبور از حد مجاز چه اثری برای فروشنده و خریدار دارد؟
اثر محوری ماده ۶ متوجه اعتبار مالیاتی خریدار است. اگر صورتحساب بالاتر از حد مجاز صادر شود و فروشنده مالیات بر ارزش افزوده مربوط را نپردازد، ترتیب پرداخت ندهد یا تضمین کافی ارائه نکند، به آن صورتحساب اعتبار مالیاتی تعلق نمیگیرد. تأیید صورتحساب از سوی خریدار نیز بهتنهایی این نقص را درمان نمیکند.
برای فروشنده، ریسک فقط یک پیام سامانهای نیست. معامله ممکن است از نظر تجاری انجام شده باشد، اما خریدار به علت از دست رفتن اعتبار مالیاتی درخواست اصلاح، تضمین قراردادی یا تأخیر در تسویه کند. فروشنده باید وضعیت صورتحساب، مانده حد مجاز و اقدام اصلاحی را مستند نگه دارد.
برای خریدار، تصمیم درست این نیست که هر صورتحساب دارای برچسب عدول را بدون بررسی قطعی رد یا قبول کند. ابتدا باید وضعیت فعلی صورتحساب، امکان افزایش حد توسط فروشنده، زمان باقیمانده دوره و آثار قراردادی بررسی شود. استفاده از اعتبار بدون احراز شرایط میتواند در رسیدگی مالیاتی مورد ایراد قرار گیرد.
راههای قانونی افزایش حد مجاز فروش
ماده ۶ سه مسیر اصلی را بیان میکند: پرداخت مالیات بر ارزش افزوده متعلق، تعیین ترتیب پرداخت بدهی مالیاتی، یا ارائه تضمین کافی. آییننامه نیز پرداخت مالیات مربوط به میزان افزایش و تضمینهایی مانند سپرده بانکی، ضمانتنامه بانکی یا وثیقه ملکی را پیشبینی کرده است. نوع تضمین پذیرفتنی و مدارک اجرایی باید با اداره امور مالیاتی پرونده کنترل شود.
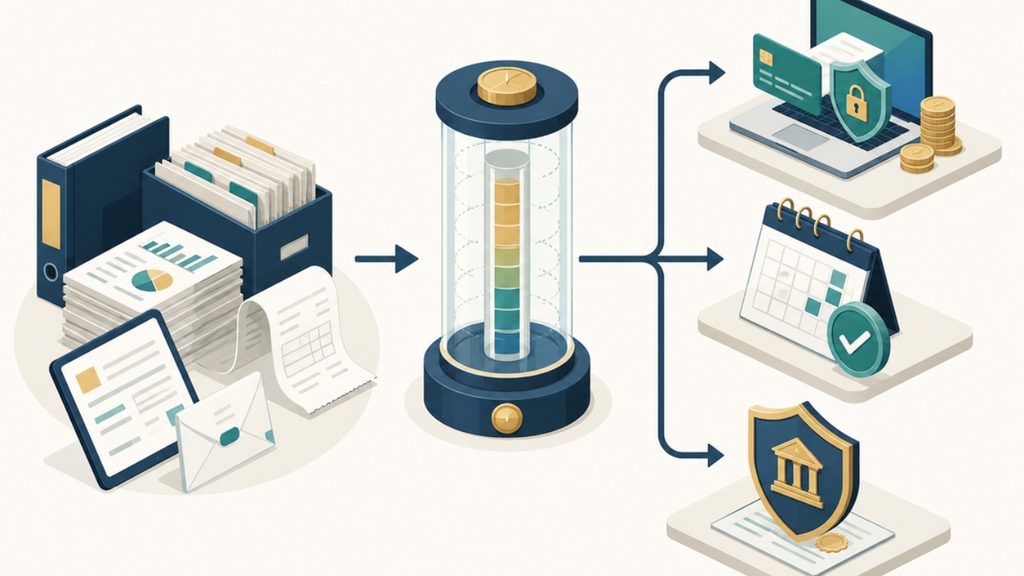
| روش افزایش | مبنای اقدام | مدارک کلیدی | نکته اجرایی |
| پرداخت مالیات بر ارزش افزوده | پرداخت مالیات مربوط به افزایش درخواستی | شناسه پرداخت، رسید و اتصال به پرونده | انعکاس نتیجه در کارپوشه را کنترل کنید |
| تعیین ترتیب پرداخت | ترتیب معتبر برای بدهی مالیاتی | توافق یا تصمیم ثبتشده و برنامه پرداخت | صرف درخواست تقسیط کافی نیست |
| ارائه تضمین کافی | سپرده، ضمانتنامه بانکی یا وثیقه مورد تأیید | مدرک تضمین و تأیید اداره مالیاتی | نوع و مبلغ قابل قبول را پیشاپیش استعلام کنید |
۱. پرداخت مالیات بر ارزش افزوده مرتبط
اگر افزایش موردنیاز با پرداخت مالیات مربوط قابل تأمین است، پرداخت از مسیر رسمی پرونده و نگهداری شناسه پرداخت، رسید و تاریخ ثبت اهمیت دارد. صرف انتقال وجه بدون اتصال درست به بدهی یا درخواست ممکن است فوراً در حد مجاز منعکس نشود.
۲. تعیین ترتیب پرداخت بدهی مالیاتی
قانون «تعیین ترتیب پرداخت بدهی» را نیز پذیرفته است. این عبارت لزوماً به معنای پذیرش خودکار هر پیشنهاد تقسیط نیست؛ ترتیب پرداخت باید در پرونده معتبر و نزد مرجع مالیاتی مربوط ثبت شده باشد. پیش از اتکا، وضعیت تأیید و انعکاس آن در کارپوشه کنترل شود.
۳. ارائه تضمین کافی
آییننامه نمونههایی مانند سپرده بانکی، ضمانتنامه بانکی یا وثیقه ملکی را ذکر کرده است. کفایت تضمین و نسبت آن با افزایش درخواستی نیازمند تأیید اداره امور مالیاتی است. پیش از تهیه ضمانتنامه یا وثیقه پرهزینه، متن و مبلغ مورد قبول را کتبی استعلام کنید.
فرایند عملی درخواست افزایش حد مجاز
۱. دوره مالیاتی و مبلغ فروش پیشبینیشده تا پایان دوره را مشخص کنید.
۲. حد مجاز و مانده آن را در کارپوشه مؤدیان مشاهده و از صفحه یا گزارش مربوط خروجی تاریخدار نگه دارید.
۳. صورتحسابهای صادرشده، صورتحسابهای در انتظار ارسال و قراردادهای قطعی را با مانده حد مقایسه کنید.
۴. علت کمبود سقف را مشخص کنید: فروش بالاتر از پیشبینی، فقدان سابقه، بدهی تعیینتکلیفنشده یا اختلاف دادهای.
۵. بر اساس پرونده، یکی از مسیرهای پرداخت، ترتیب پرداخت یا تضمین را انتخاب کنید و مدارک را آماده سازید.
۶. درخواست را از خدمت جاری موجود در کارپوشه ثبت کنید. نام منو و چیدمان سامانه ممکن است تغییر کند؛ بنابراین در روز اقدام، راهنمای همان نسخه و پیامهای داخل کارپوشه ملاک است.
۷. تا زمانی که افزایش در کارپوشه منعکس نشده، صرف ثبت درخواست را معادل افزایش قطعی تلقی نکنید.
۸. پس از افزایش، وضعیت صورتحسابهای مازاد را بررسی و در صورت لزوم مطابق مقررات، صورتحساب اصلاحی مرتبط صادر کنید.
آییننامه افزایش حد مجاز پس از پایان دوره را مجاز نمیداند. پس اقدام باید پیش از پایان همان دوره انجام شود. با این حال، زمان پردازش و الزامات اجرایی ممکن است تغییر کند؛ درخواست را به روزهای پایانی موکول نکنید.
چکلیست مدارک و کنترلهای قبل از درخواست
– گزارش حد مجاز و مانده دوره جاری از کارپوشه
– فروش اظهارشده و اظهارنامه دوره مشابه سال قبل
– رسیدهای پرداخت یا سند معتبر ترتیب پرداخت بدهی
– فهرست صورتحسابهای صادرشده و برنامه فروش تا پایان دوره
– قراردادها یا سفارشهایی که افزایش سقف را توجیه میکنند
– مدارک تضمین پیشنهادی و تأیید اولیه اداره مالیاتی
– شناسه یکتای حافظههای مالیاتی و مشخصات پرونده مرتبط
– خروجی تاریخدار از ثبت درخواست و پیام نتیجه سامانه
چرا خریدار ممکن است صورتحساب را نپذیرد؟
خریدار معمولاً نگران عدم پذیرش اعتبار مالیات بر ارزش افزوده است. اگر صورتحساب وضعیت عدول از حد مجاز داشته باشد، تیم مالی خریدار باید از فروشنده برنامه اصلاح را بخواهد و اسناد را نگه دارد. فروشنده نیز بهتر است بهجای وعده شفاهی، زمان و روش اقدام را مستند کند.
آییننامه برای بهرهمندی خریدار از اعتبار، افزایش حد متناسب و سپس صدور صورتحساب اصلاحی تا پایان همان دوره را پیشبینی کرده است. با توجه به تحول سامانه و اسناد فنی، نوع دقیق عملیات اصلاحی و رابطه آن با صورتحساب مرجع باید در نسخه جاری کارپوشه کنترل شود.
تفاوت حد مجاز با خطاهای ارسال صورتحساب
حد مجاز یک قاعده اعتباری موضوع ماده ۶ است. در مقابل، خطاهایی مانند شناسه کالای نامعتبر، الگوی نادرست، امضای حافظه یا قالب داده، اشکال فنی در صدور و ارسال هستند. ممکن است صورتحساب از نظر فنی پذیرفته شود اما از حد مجاز عدول کرده باشد؛ یا برعکس، حد کافی وجود داشته باشد ولی سند به علت خطای فنی ثبت نشود.
| نشانه | ماهیت محتمل | اقدام مناسب |
| برچسب یا پیام عدول از حد مجاز | قاعده اعتباری ماده ۶ | مانده حد و مسیر افزایش را بررسی کنید |
| رد فنی پیش از ثبت صورتحساب | قالب، شناسه، امضا یا اتصال | پیام فنی و سند راهنمای جاری را بررسی کنید |
| پذیرش فنی همراه با نگرانی خریدار | احتمال فقدان اعتبار مالیاتی | وضعیت حد و برنامه اصلاح فروشنده مستند شود |
| اختلاف محاسبه دستی با کارپوشه | دوره، پرداخت یا داده پرونده | گزارش دوره مبنا و وضعیت بدهی تطبیق داده شود |
کنترل مدیریتی برای جلوگیری از عدول
حد مجاز را فقط در روز صدور فاکتور بزرگ بررسی نکنید. بهتر است تیم مالی در ابتدای هر دوره، مانده حد، فروش برنامهریزیشده و پرداختهای مالیاتی را در یک داشبورد داخلی ثبت کند. برای قراردادهای بزرگ نیز یک کنترل قبل از صورتحساب تعریف شود تا مالی، فروش و قراردادها بدون هماهنگی سند صادر نکنند.
پایش هفتگی برای کسبوکارهای با رشد سریع مفید است. اگر نسبت صورتحسابهای صادرشده به حد مجاز به آستانه داخلی شرکت رسید، پرونده افزایش آماده شود. این آستانه داخلی الزام قانونی نیست؛ یک کنترل مدیریتی برای جلوگیری از اقدام دیرهنگام است.
پرسشهای متداول
خیر. حد مجاز ماده ۶ سقف صورتحسابهای الکترونیکی در ارتباط با اعتبار مالیاتی طی یک دوره است، نه ممنوعیت کسب درآمد یا فروش واقعی.
قانون اصلاحشده در ۲۳ آبان ۱۴۰۲ ضریب پنج برابر را تعیین کرده است. عدد سه برابر در آییننامه سال ۱۳۹۹ مربوط به متن پیش از اصلاح قانون است و در تعارض، قانون جدیدتر مقدم است.
برای واحد جدیدالتأسیس یا فاقد سابقه، حد پایه پنج برابر معافیت سالانه ماده ۱۰۱ قانون مالیاتهای مستقیم است. مبلغ ریالی معافیت باید برای همان سال کنترل شود.
ثبت درخواست بهتنهایی دلیل افزایش قطعی نیست. باید پرداخت، ترتیب پرداخت یا تضمین تأیید و نتیجه در کارپوشه منعکس شود. زمان پردازش به مسیر انتخابی و وضعیت پرونده بستگی دارد.
اگر شرایط ماده ۶ برای صدور بالاتر از حد رعایت نشده باشد، صورتحساب مازاد برای خریدار اعتبار مالیاتی ایجاد نمیکند. افزایش حد و اقدام اصلاحی باید مطابق مقررات و وضعیت جاری سامانه انجام شود.
آییننامه اجرایی افزایش پس از پایان دوره را مجاز نمیداند. به همین دلیل درخواست و تکمیل مدارک باید پیش از پایان دوره انجام شود.
آییننامه سازمان را مکلف کرده امکان اطلاع از حد مجاز هر دوره را در کارپوشه فراهم کند. محل دقیق منو ممکن است با نسخه سامانه تغییر کند؛ از داشبورد و خدمات جاری کارپوشه و راهنمای رسمی همان روز استفاده کنید.
جمعبندی و اقدام بعدی
برای مدیریت حد مجاز، سه عدد را کنار هم بگذارید: حد پایه قانونی، مانده قابل استفاده در کارپوشه و فروش قطعی تا پایان دوره. اگر مانده کافی نیست، پیش از صدور صورتحساب بزرگ مسیر پرداخت، ترتیب پرداخت یا تضمین را با مدارک کامل آغاز کنید. در پروندههای دارای اختلاف، بدهی قدیمی، چند حافظه مالیاتی یا قرارداد بزرگ، بررسی اختصاصی مانع تصمیمگیری بر مبنای یک عدد ناقص میشود.
برای بررسی وضعیت پرونده و طراحی چکلیست اقدام میتوانید از صفحه تماس پیشگامان مالیات استفاده کنید: https://pishgamanmaliat.com/contact-us/
